HUG 전세보증 가입 가능할까|수도권 7억·신청기한·90% 기준 확인
HUG 전세보증 가입 가능할까|수도권 7억·신청기한·90% 기준 확인
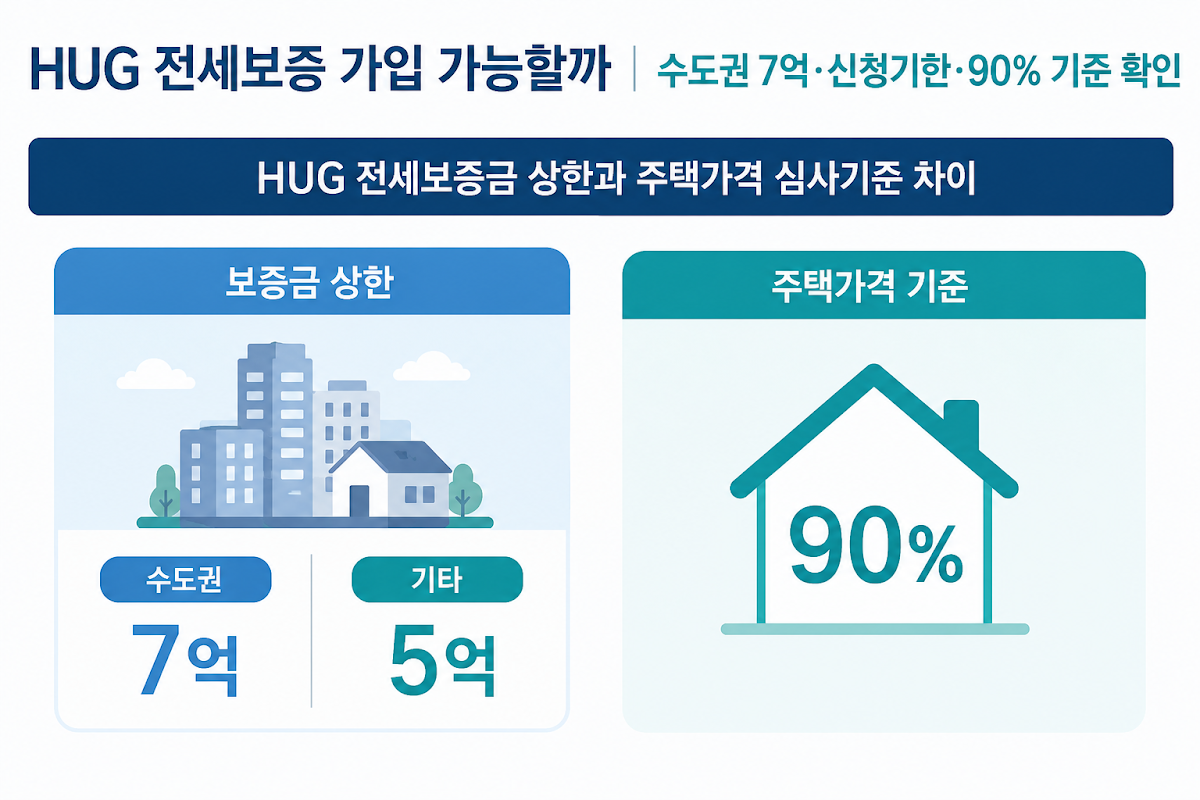
HUG 전세보증금반환보증은 전세보증금이 수도권 7억원 이하라는 이유만으로 자동 가입되는 상품이 아닙니다. 수도권 7억원·기타 5억원은 보증금 상한이고, 90%는 주택가격 대비 보증심사 기준입니다.
HUG 반환보증이란
임대인이 전세보증금을 반환하지 못하는 경우를 대비하는 HUG 보증상품으로, 주택·계약·선순위채권·주택가격 등 심사를 거칩니다.
수도권 7억·기타 5억 기준
전세보증금 상한은 수도권 7억원, 그 외 지역 5억원입니다. 상한 이내여도 다른 심사요건을 충족해야 합니다.
| 항목 | 기준 |
|---|---|
| 수도권 보증금 상한 | 7억원 |
| 기타 지역 상한 | 5억원 |
| 주택가격 심사기준 | 90% |
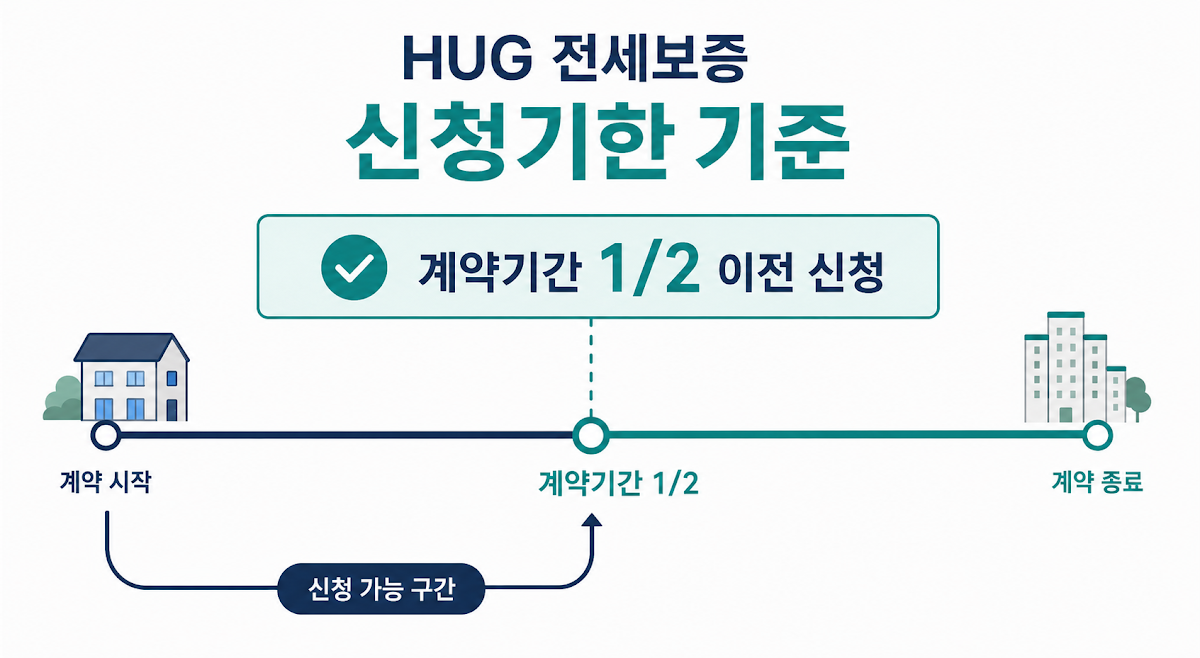
| 신청시점 | 계약기간 1/2 이전 |
계약기간 1/2 이전 신청기한
신규 전세계약은 전입·잔금지급 등의 기준일 이후 전세계약기간의 절반이 지나기 전에 신청해야 합니다.
주택가격 90% 기준의 의미
90%는 주택가격 대비 보증가능비율 심사기준입니다. 전세보증금 상한 7억·5억과는 다른 숫자입니다.
대상 주택유형
아파트, 단독·다가구, 다중, 연립·다세대, 주거용 오피스텔 등 공식 대상 주택유형이 있습니다.
선순위채권·주택가격 심사
보증 가능여부 판단에는 선순위채권과 주택가격 등이 반영됩니다.
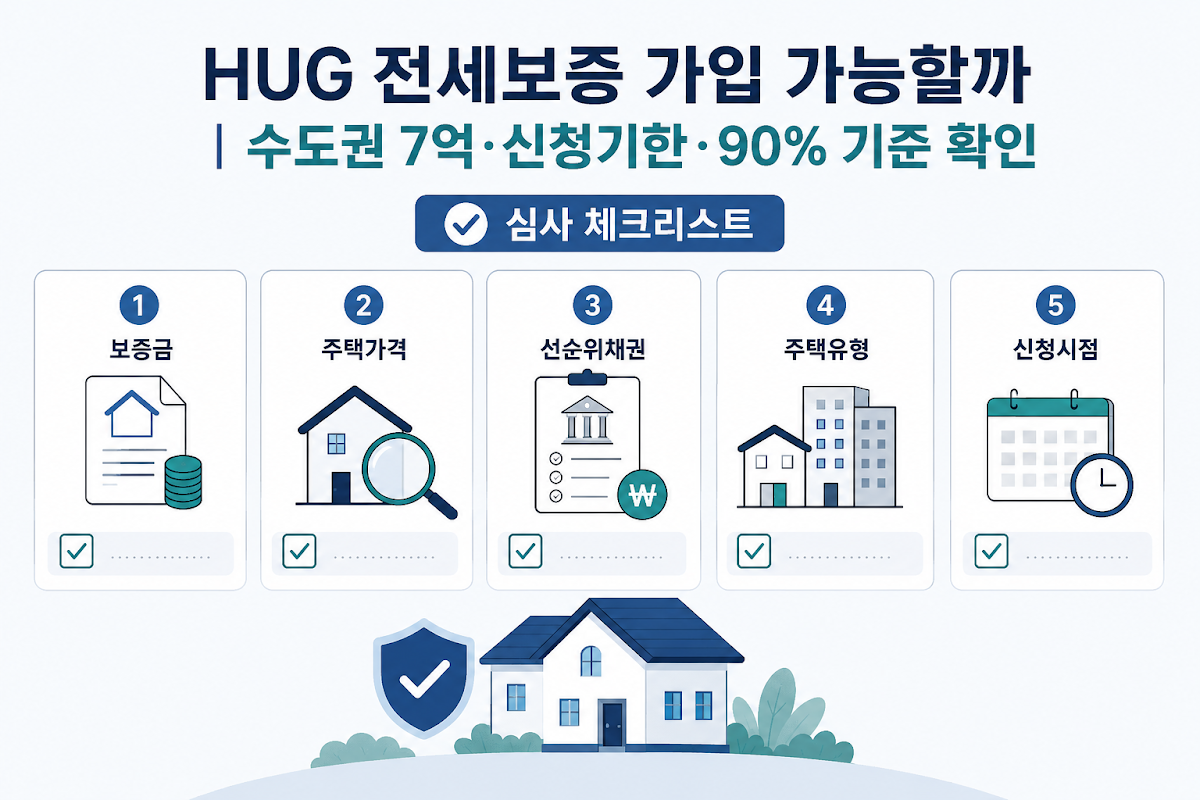
| 가입판단 요소 | 확인내용 |
|---|---|
| 보증금 | 지역별 상한 |
| 주택가격 | 90% 기준 등 |
| 선순위채권 | 권리관계 심사 |
| 주택유형 | 공식 대상 여부 |
| 신청시점 | 계약기간 절반 이전 |
보증료는 왜 개인마다 다른가
보증료율은 주택유형·보증금·부채비율 등에 따라 달라질 수 있습니다. 개인 확정보증료를 본문에서 임의 계산하지 않습니다.
모바일 신청과 심사 흐름
MobileHUG 등 공식 모바일 경로에서 가입 가능여부와 필요서류를 확인하고 보증신청→서류심사→보증발급 흐름으로 진행합니다.
가상 상황 예시
예시 1
예를 들어 수도권 6억원 전세계약이라도 선순위채권과 주택가격 등 다른 심사요건을 추가로 확인해야 합니다.
예시 2
예를 들어 계약기간 절반이 가까워졌다면 단순 상한만 보지 말고 신청기한을 먼저 확인해야 합니다.
예시 3
예를 들어 같은 보증금이라도 주택유형과 부채비율이 다르면 실제 보증료가 달라질 수 있습니다.
자주 묻는 질문
7억원 이하면 무조건 가입되나요?
아닙니다. 수도권 보증금 상한일 뿐 다른 심사요건도 충족해야 합니다.
지방 상한은 얼마인가요?
그 외 지역은 5억원입니다.
언제까지 신청해야 하나요?
신규계약은 원칙적으로 전세계약기간의 1/2이 지나기 전 신청해야 합니다.
90%는 무슨 뜻인가요?
주택가격 대비 보증심사 기준입니다.
오피스텔도 가능한가요?
주거용 오피스텔은 공식 대상 주택유형에 포함될 수 있습니다.
보증료는 얼마인가요?
개인 조건에 따라 달라지므로 MobileHUG에서 확인해야 합니다.
마무리
7억원·5억원은 보증금 상한이고 90%는 주택가격 대비 심사기준입니다. 숫자의 역할을 구분하고 계약기간 절반 이전 신청기한을 놓치지 않는 것이 중요합니다.
추천 상품 확인하기
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.


댓글
댓글 쓰기